不動産経営者様向け
賃貸経営の「出口」まで、
数字で見える化します。
収益物件シミュレーションで、アパートローンの返済を購入前に確認。
融資・返済・手残り・売却まで、金融機関の目線で設計します。
こんなお悩みはありませんか?
- アパートローンの毎月の返済が、収益物件の家賃で、この先ずっと回るのか不安
- 金利が上がったら、手残りはどうなるのか知りたい
- 空室や家賃の下落が続いたとき、いつ資金が足りなくなるのか
- いつ売却するのが得なのか、売った後にいくら残るのか
- 銀行に、数字でうまく説明できない
収益物件シミュレーションでわかること
お客様の収益物件の条件に合わせて、次のような資料を作成し、PDFでお渡しします。(画像はサンプル数値です)
シミュレーションしたい物件内容にあわせ、借入条件を決定

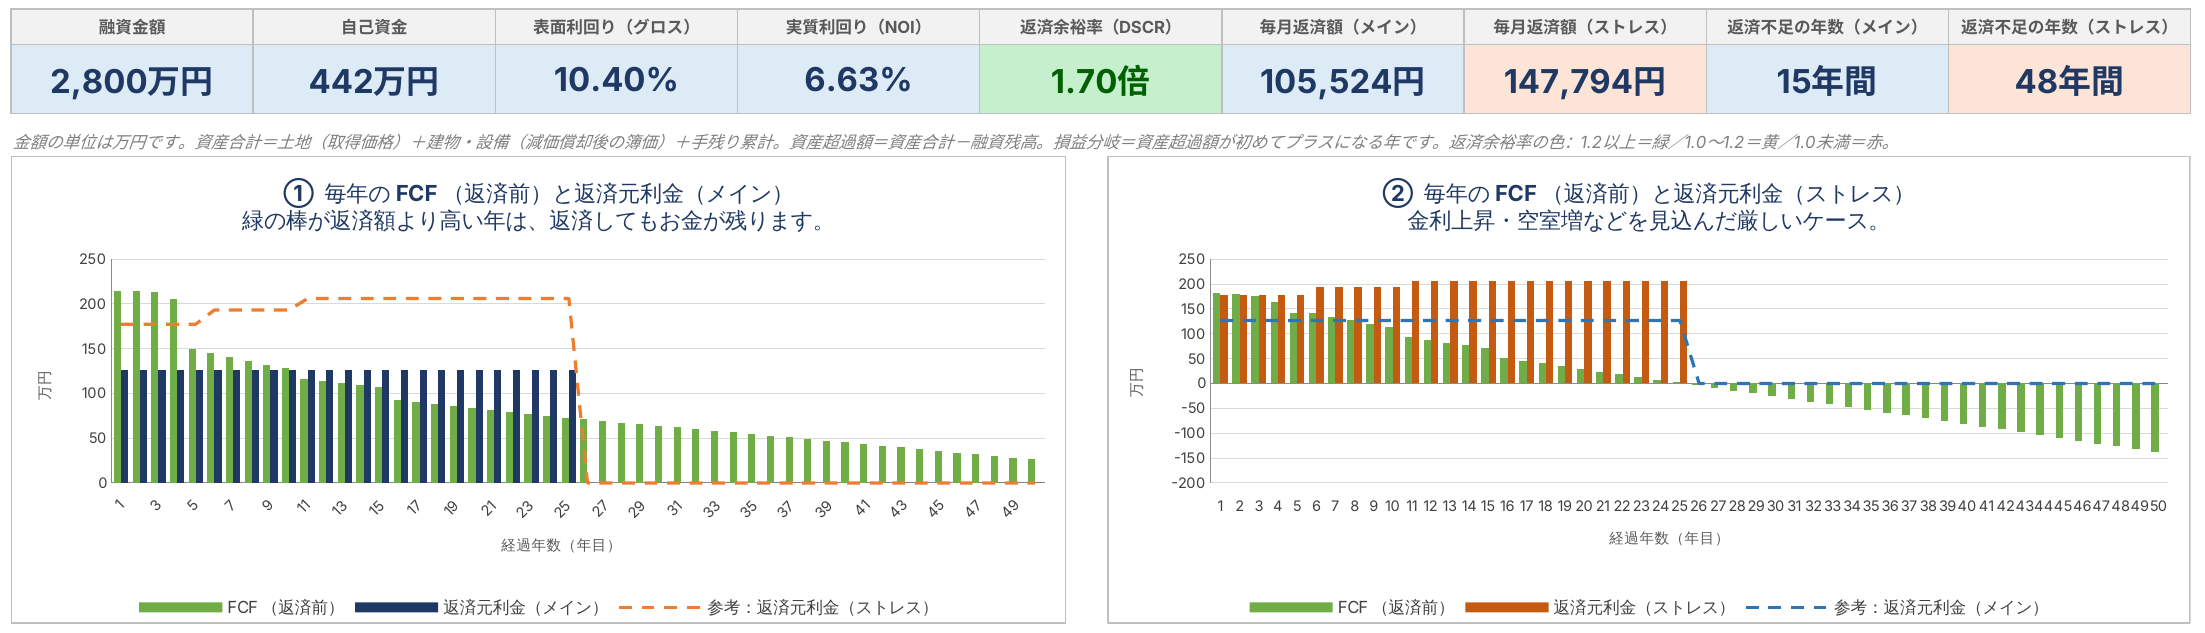
① 毎年の手残りと、返済の余裕
毎年の「フリーキャッシュフロー(FCF/元金・利息を払う前の手元のお金)」と「返済元利金」を並べて表示。フリーキャッシュフローのほうが高い年は返済できており、低い年は不足です。青がメイン(想定)、オレンジが金利上昇などを見込んだストレスのケースです。
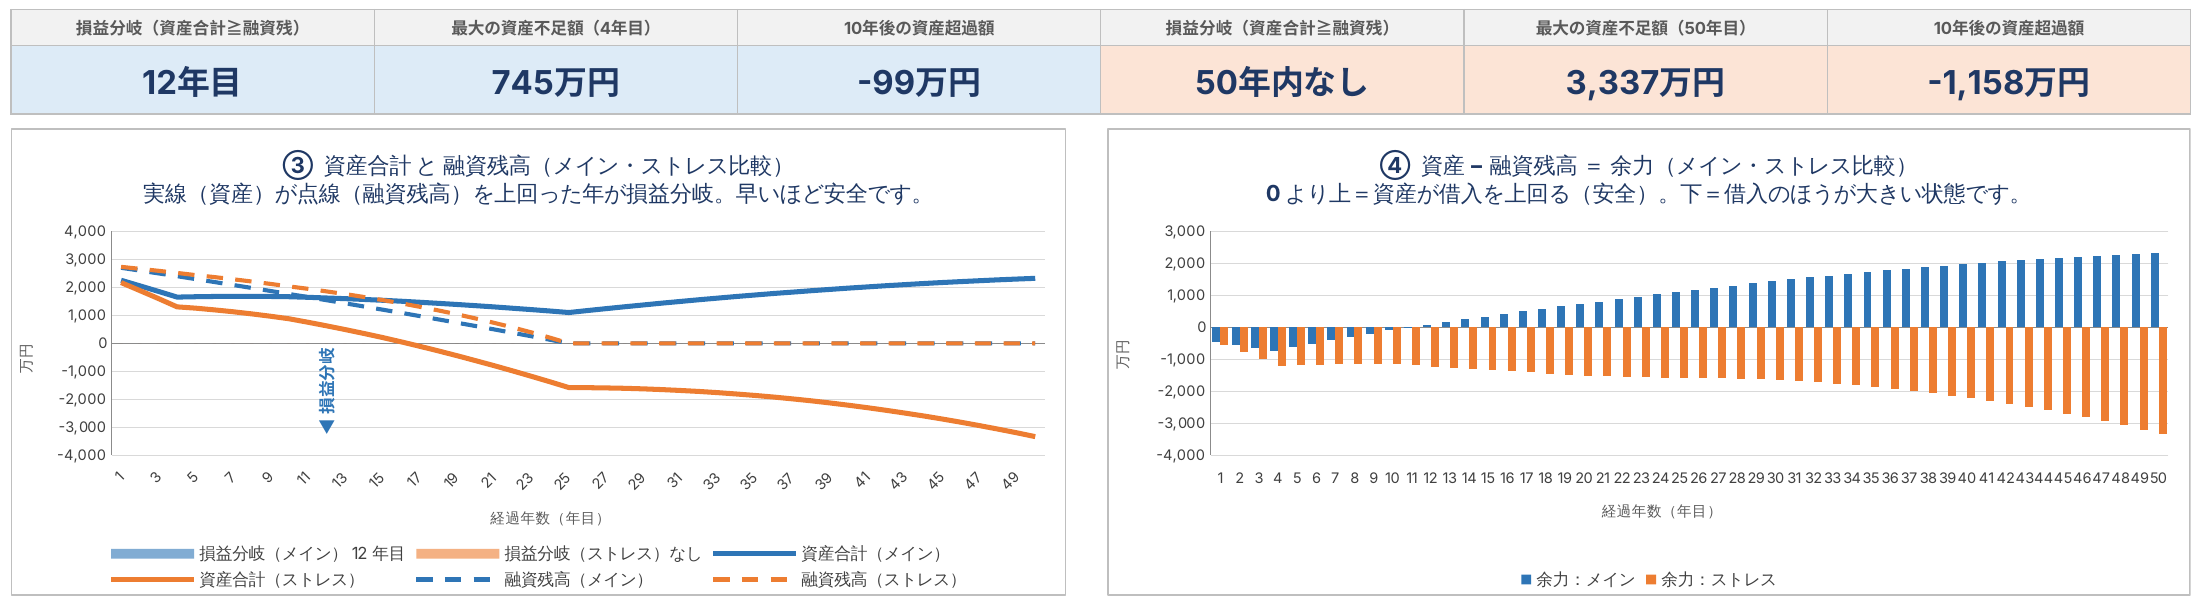
② 損益分岐年と、資産・融資残のバランス
資産(土地・建物の簿価+貯まった手残り)が、融資残高を上回る年が「損益分岐」。借りすぎの度合いや、10年後に売却した場合の余力も一目でわかります。
③ 結果パネル(信号でひと目で確認)
返済余裕率は、安全(緑)・注意(黄)・見直し(赤)で表示。損益分岐入居率、手元資金で足りるか(シミュレーション上の目安)、売却した場合の手取りと利回り(IRR)までまとめて確認できます。

ほかにない、3つの特長
- 悪いケースも見せます。金利上昇・空室増・家賃下落を上乗せした「ストレス」と、想定のケースを並べて比較します。金利と空室率の組み合わせごとの返済余裕率を、色分けの一覧表(感度表)でお示しします。
- 現実に近い前提で試算します。税率の選択、経費の上昇、売却時の税金・費用まで反映します。
- 金融機関の目線で設計。融資の審査で見られる返済余裕率や、資金繰りの余裕を重視した資料です。
ご利用の流れ
- ご相談:検討中の物件や、お悩みをお聞かせください。
- 条件のヒアリング:物件・融資・収入・支出の条件を、専用の用紙でお伺いします。
- シミュレーションの作成:当社で設計・計算します。
- PDFでご報告・ご説明:結果を資料にしてお渡しし、見方と対策をご説明します。
※ シミュレーションのExcelファイルは配布しておりません。結果をPDF資料でお渡しします。
ご利用いただける方
当社と顧問契約(財務顧問プラン)をご締結いただいたお客様が対象です。
お持ちの物件で、シミュレーションしてみませんか?
無料でご相談する
※ 画像はすべてサンプル数値です。
※ 本シミュレーションは、入力いただいた条件にもとづく試算です。将来の収益や、融資の可否・